KALIMANTAN UTARA — Program Koperasi Desa Merah Putih (KDMP) dinilai berpotensi membebani APBN hingga Rp 240 triliun jika unit usahanya tidak mampu menghasilkan arus kas memadai. Sekretaris Jenderal International Economic Association (IEA), Lili Yang Ing, meminta program ini dihentikan sementara untuk dievaluasi kelayakan bisnis dan risiko fiskalnya. Evaluasi mencakup kejelasan bidang usaha, cakupan program, dan arah aliran pembiayaan yang selama ini belum terperinci.
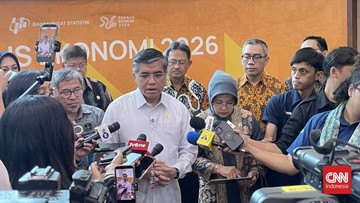
Lili Yang Ing mengungkapkan kekhawatirannya dalam sebuah diskusi publik, Kamis (17/9). Menurutnya, KDMP membutuhkan dana Rp 240 triliun yang seluruhnya akan dibebankan ke APBN, dengan kewajiban pembayaran tahunan mencapai Rp 40 triliun. Angka tersebut dinilai terlalu besar jika program tidak dirancang dengan arus kas yang jelas.
Beban Fiskal dan Ketidakjelasan Skema Usaha
Hingga kini, efektivitas KDMP masih perlu diperjelas. Lili menyoroti sejumlah aspek yang belum terperinci, mulai dari bidang usaha yang akan dijalankan, cakupan program, hingga ke mana pembiayaan akan dialirkan. Tanpa kejelasan ini, risiko fiskal yang ditanggung negara menjadi sulit dipetakan.
"Koperasi Desa Merah Putih (sebaiknya) dihentikan sementara. Koperasi Desa Merah Putih memakan Rp 240 triliun, dan semuanya itu akan ditanggung atau dibebani oleh APBN, yang setiap tahunnya ditargetkan akan membayar sebesar Rp 40 triliun," kata Lili dalam forum tersebut.
Selain beban APBN, Lili memperingatkan potensi KDMP menghimpit pelaku UMKM lokal. Selama ini, UMKM bergerak dengan modal dan pembiayaan pribadi tanpa bantuan pemerintah. Kehadiran koperasi yang didanai negara dikhawatirkan mematikan inisiatif usaha yang sudah berjalan.
"Keberadaan KDMP akan menghimpit UMKM-UMKM di lokal, karena mereka bergerak atas permodalan, atas pembiayaan pribadi. Tidak ada bantuan dari pemerintah," ujarnya.
Lili mendorong perbankan, termasuk bank pemerintah, untuk lebih fokus menyalurkan Kredit Usaha Rakyat (KUR) kepada UMKM lokal yang telah memiliki inisiatif usaha. Pemerintah juga dinilai perlu menyederhanakan perizinan dan regulasi untuk mendorong investasi.
Tiga Aspek yang Harus Dipisahkan dalam Menilai KDMP
Tenaga Ahli Alat Kelengkapan Dewan DPR RI sekaligus Dosen FEB UPN Veteran Jakarta, Freesca Syafitri, menilai pembentukan badan hukum koperasi tidak otomatis membuat unit usaha tersebut layak secara bisnis. Menurutnya, ada tiga aspek yang harus dipisahkan: kelembagaan, modal dan kelayakan bisnis, serta pembiayaan.
"Koperasi itu dapat dibentuk secara hukum, secara legal. Yang kedua, modal bisnis. Apakah ada pasarnya? Apakah marginnya cukup? Bagaimana turnover barangnya? Dan ketiga pembiayaan ini, apakah KSO-nya cukup untuk memenuhi kewajiban?" kata Freesca.
Badan hukum yang telah terbentuk belum tentu menghasilkan bisnis yang bernilai. Sebaliknya, bisnis yang layak pun belum tentu otomatis bankable atau mampu memperoleh pembiayaan dari perbankan. Tantangan utama KDMP bukan lagi sekadar membentuk badan hukum, melainkan memastikan unit usaha dapat bertahan secara ekonomi.
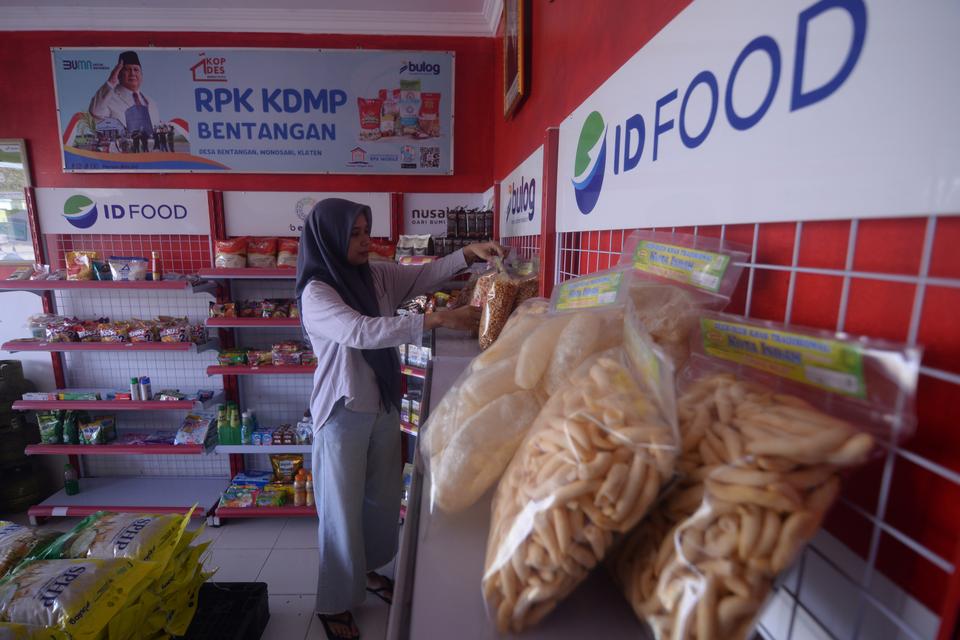
Freesca mencontohkan koperasi yang membuka toko. Indikator keberhasilan tidak cukup dilihat dari omzet. Pemerintah perlu melihat margin bersih setelah memperhitungkan biaya gudang, transportasi, tenaga kerja, kerusakan barang, dan persediaan.
"Saya lebih tertarik bertanya berapa koperasi yang sustainable setelah tiga tahun. Bukan hanya berapa koperasi yang sudah dibentuk sampai saat ini," ujarnya.
Koperasi dengan omzet tinggi sekalipun tetap dapat menghadapi masalah jika arus kasnya negatif akibat persediaan yang terlalu besar. Kondisi itu menunjukkan pembentukan lembaga secara administratif tidak otomatis menghasilkan produktivitas ekonomi.
Risiko Bisnis yang Berpotensi Menjadi Beban Publik
Freesca menyoroti potensi perubahan risiko bisnis menjadi risiko fiskal. Pemerintah harus memperjelas pihak yang akan menanggung kewajiban apabila koperasi kesulitan membayar pembiayaan.
"Pertanyaan fiskalnya adalah kapan risiko itu berpindah menjadi risiko publik," katanya.
Jika arus kas koperasi tidak mencukupi, perlu diperjelas apakah risiko ditanggung bank, koperasi, pemerintah daerah, transfer ke daerah, atau pada akhirnya APBN. Freesca menekankan pentingnya membedakan secara jelas antara commercial risk dan fiscal risk.
Negara tetap dapat membantu pembangunan koperasi, tetapi risiko bisnis tidak semestinya otomatis menjadi risiko APBN atau APBD. Setiap kebijakan pemerintah yang menggunakan APBN perlu memiliki fiscal risk register yang memetakan jenis risiko, probabilitas terjadinya, pihak yang bertanggung jawab, serta pihak yang menanggung biaya jika risiko tersebut terjadi.
"Modern fiscal management itu bukan menghilangkan risiko, tapi membuat risiko itu terlihat sebelum menjadi kewajiban," ujarnya.
Freesca menyarankan pemerintah tidak memberikan pembiayaan dalam jumlah sama kepada seluruh koperasi sejak awal. Pembiayaan sebaiknya diberikan bertahap berdasarkan kualitas tata kelola dan kemampuan arus kas masing-masing koperasi.
"Jadi berikan bertahap berdasarkan governance and cash flow," katanya.